虚拟现实体验馆市场扩张动态:线下沉浸娱乐的规模化路径
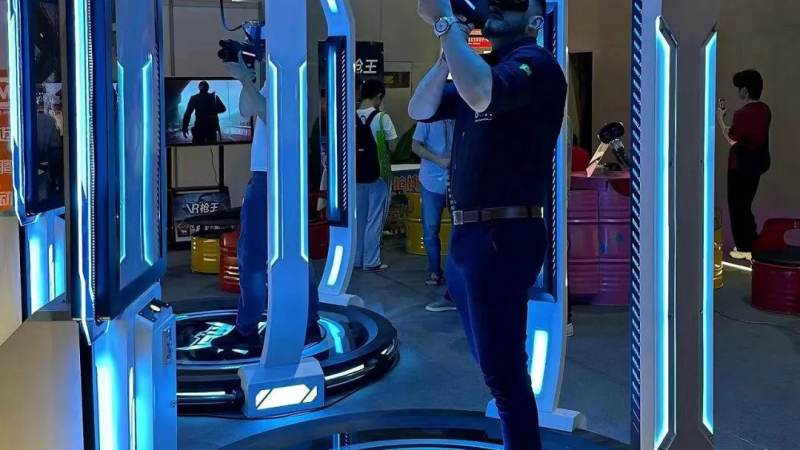
线下虚拟现实体验馆的扩张,正在成为沉浸娱乐领域最值得观察的商业现象之一。与早期零星分布在科技馆、展会现场的体验点位不同,体验馆逐渐进入购物中心、文旅街区与主题乐园周边,形成独立的经营业态。这种变化背后,是设备成本、内容供给与商业地产招商三方力量共同作用的结果。理解扩张动态,不能只看门店数量增减,而要拆解推动扩张的底层条件,以及这些条件在不同城市层级中的差异。
从空间分布看,体验馆的扩张呈现出明显的梯度特征。一线城市核心商圈的体验馆密度较高,竞争集中在内容差异化和服务体验上;区域中心城市则处于快速填补阶段,商场招商方对体验式业态的需求旺盛,愿意给出较优的租约条件。再往下沉,体验馆往往与文旅项目、家庭娱乐中心结合,客群结构从年轻玩家扩展到亲子家庭。这种梯度扩张意味着,同一个品牌在不同层级市场需要采用不同的店型与定价策略,简单复制一线城市模型往往难以奏效。
设备选型是扩张决策中最容易被低估的环节。头显设备、动感平台、空间定位系统与内容分发服务器构成单店的核心硬件成本。设备价格随技术成熟逐步下探,但不同方案在维护成本、故障率和体验上限上差异明显。一些扩张较快的品牌倾向于采用标准化硬件方案,以降低安装和运维难度;另一些品牌则通过定制动感平台形成体验壁垒。选择哪种路线,取决于品牌对内容自主权的重视程度以及区域运维团队的技術能力。
内容供给能力正在成为区分扩张质量的关键指标。体验馆的复购逻辑与影院类似,需要持续有新内容吸引顾客回流。内容来源主要有三种:采购第三方内容、与内容工作室联合开发、以及自建内容团队。采购模式启动快但同质化严重,联合开发能形成一定独占性,自建团队则投入大、周期长,但能构建长期壁垒。扩张速度快的品牌如果内容更新跟不上,门店热度会在开业期后迅速回落,这也是许多体验馆经营承压的主要原因。
扩张模式的选择同样影响经营质量。直营模式便于统一品控和服务标准,但资金占用大、扩张速度受限于自有资金;联营或加盟模式能借助合作方资金快速铺开,但容易在服务质量和内容执行上出现偏差。观察扩张动态时,可以关注品牌在两种模式之间的配比变化,以及是否建立了针对合作门店的内容更新与培训机制。缺乏这些机制的快速扩张,往往伴随较高的门店淘汰率。
选址逻辑是另一个需要细看的维度。体验馆对空间的要求与普通零售不同,层高、承重、电力容量和动线设计都会影响体验效果。商场楼层中,体验馆更适合放在目的性消费较强的楼层,而非快速通过的通道层。周边业态的匹配度也很重要,餐饮、影院、潮玩等配套能延长顾客停留时间,提高进店转化。一些扩张案例中,品牌会与商场运营方共同规划区域主题,把体验馆作为客流引擎来定位,这种深度绑定比单纯租赁关系更稳固。
从长期趋势看,虚拟现实体验馆的扩张正在从数量驱动转向质量驱动。早期依靠设备新奇感吸引顾客的阶段逐步过去,消费者对沉浸体验的期待变得更加具体,包括画面流畅度、交互自然度和内容叙事质量。能够持续投入内容迭代、优化运营细节的品牌,更有可能在扩张中保持门店的活跃度。对于关注这一领域的读者来说,判断一个品牌是否值得长期观察,重点不在于它开了多少家店,而在于它是否建立了内容、设备与运营三者之间的正向循环。
扩张动态的背后,本质上是线下沉浸娱乐如何找到可持续经营模型的问题。商业地产需要体验式业态带动客流,消费者需要新鲜且高质量的沉浸体验,品牌需要在两者之间找到平衡。这个平衡点会随着设备成本、内容生态和消费习惯的变化而移动,保持对底层条件的跟踪,比追逐短期开店数字更有参考价值。